Le budget de fonctionnement donne au CSE les moyens d’exercer ses missions
- À partir de 50 salariés, l’employeur verse une subvention dédiée au fonctionnement du CSE.
- Le montant légal est de 0,20 % de la masse salariale brute jusqu’à 1 999 salariés, puis de 0,22 % à partir de 2 000 salariés.
- Ce budget finance notamment les fournitures, formations économiques, abonnements, conseils et expertises.
- Il ne doit pas servir à payer les cadeaux, loisirs ou prestations sociales destinés aux salariés.
- Une dépense sérieuse repose sur une délibération, une facture et une traçabilité comptable.
Le budget de fonctionnement commence à 50 salariés
Dans une entreprise d’au moins 50 salariés, le CSE dispose d’un budget propre pour exercer ses attributions économiques et professionnelles. La subvention est versée par l’employeur, mais elle reste affectée aux besoins de l’instance. Cette séparation protège une idée essentielle à mes yeux : des représentants du personnel ne peuvent pas analyser les comptes ou discuter des conditions de travail avec efficacité s’ils dépendent de chaque dépense validée par la direction.
Le montant annuel correspond à 0,20 % de la masse salariale brute dans les entreprises de 50 à moins de 2 000 salariés. Il passe à 0,22 % dans les entreprises d’au moins 2 000 salariés. Par exemple, avec une masse salariale brute de 4 millions d’euros, le budget atteint 8 000 euros à 0,20 %. Avec 150 millions d’euros, il représente 330 000 euros à 0,22 %.
| Effectif de l’entreprise | Pourcentage légal | Exemple de masse salariale | Budget annuel |
|---|---|---|---|
| 50 à 1 999 salariés | 0,20 % | 4 000 000 € | 8 000 € |
| À partir de 2 000 salariés | 0,22 % | 150 000 000 € | 330 000 € |
La base de calcul n’est pas le chiffre d’affaires ni le montant total des avantages versés. Il s’agit des rémunérations soumises aux cotisations sociales, avec notamment l’exclusion des indemnités versées lors de la rupture d’un CDI et des sommes liées à l’intéressement ou à la participation. Une erreur sur cette assiette peut sembler minime, mais elle se répète chaque année et finit par réduire sensiblement les moyens du comité.
Entre 11 et 49 salariés, le CSE ne bénéficie pas automatiquement de cette subvention légale. L’employeur doit fournir certains moyens d’exercice du mandat, mais un budget peut être prévu par un accord ou accordé volontairement. C’est une différence souvent oubliée lorsqu’un CSE change de catégorie.
Ce que les frais peuvent réellement financer
Le budget de fonctionnement sert d’abord à faire tourner le comité. J’y rattache les dépenses qui permettent aux élus de préparer les réunions, de communiquer avec les salariés et de comprendre les informations économiques, financières et sociales transmises par l’employeur.- Matériel et fournitures nécessaires aux réunions ou à l’archivage : ordinateur, imprimante, papier, classement ou petit équipement.
- Outils numériques : logiciel comptable, espace documentaire sécurisé, messagerie ou abonnement de visioconférence.
- Documentation spécialisée en droit du travail, santé au travail, prévention des risques psychosociaux ou gestion financière.
- Honoraires d’un expert-comptable, d’un avocat ou d’un conseil, lorsque la mission concerne les attributions du CSE et respecte les règles applicables.
- Formation économique des élus titulaires, qui aide à lire un bilan, interpréter une masse salariale ou questionner une réorganisation.
- Salaires et charges d’une personne employée par le CSE pour son administration, lorsque cette décision est utile et correctement encadrée.
Je déconseille de réduire ce budget à des dépenses de secrétariat. Une veille juridique bien choisie ou une consultation indépendante peut éviter une décision mal comprise et désamorcer un conflit. Dans les situations sensibles, la qualité de l’analyse a souvent plus d’effet sur le climat social qu’une multiplication de prestations visibles.
Le budget de fonctionnement ne remplace pas les activités sociales
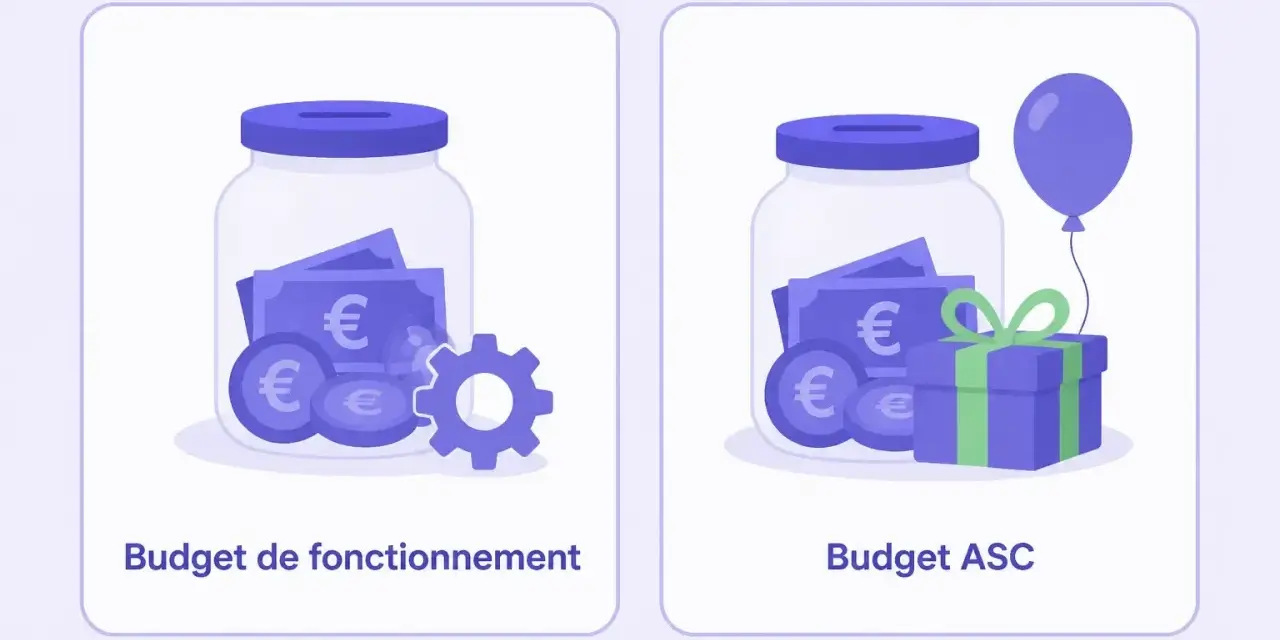
Le CSE gère généralement deux enveloppes distinctes. La première finance ses missions représentatives. La seconde, appelée budget ASC, soutient les activités sociales et culturelles proposées aux salariés et à leur famille. Mélanger les deux peut rendre les comptes illisibles et exposer les élus à une contestation.
| Budget | Finalité | Exemples |
|---|---|---|
| Fonctionnement | Permettre au CSE d’exercer ses missions | Expertise, formation économique, comptabilité, documentation, communication |
| ASC | Améliorer les conditions de vie des salariés | Billetterie, chèques cadeaux, voyages, activités sportives ou culturelles |
Un ordinateur utilisé exclusivement pour la comptabilité du CSE relève logiquement du fonctionnement. Une billetterie de cinéma destinée aux salariés relève des ASC. Pour un équipement partagé, je recommande de définir une clé de répartition raisonnable et de la conserver dans les pièces comptables, plutôt que de choisir après coup l’enveloppe la plus disponible.
Le CSE peut décider de transférer vers les ASC une partie de l’excédent annuel de son budget de fonctionnement, dans la limite de 10 % de cet excédent. La décision doit être prise par délibération et figurer dans les documents comptables et le rapport de gestion. Ce mécanisme ne permet donc pas de vider régulièrement le budget de fonctionnement pour financer des avantages immédiats.
Une limite supplémentaire existe lorsque l’employeur prend en charge certains frais d’expertise prévus par le Code du travail. Dans ce cas, le CSE ne peut pas transférer l’excédent de son budget de fonctionnement vers les ASC pendant les trois années suivantes. Le comité doit donc regarder au-delà de l’exercice en cours avant de voter un transfert.
Comment sécuriser chaque dépense du CSE
Une bonne gestion ne demande pas une bureaucratie excessive, mais elle exige une méthode constante. Avant un achat important, je conseille de vérifier son lien direct avec les missions du comité, son imputation budgétaire et la personne habilitée à l’engager.
- Prévoir la dépense dans un budget annuel réaliste, avec une réserve pour les consultations urgentes.
- Voter une délibération lorsque la dépense est importante, récurrente ou liée à une expertise.
- Conserver le devis, la facture et la preuve du paiement dans un dossier facilement accessible.
- Enregistrer correctement l’opération dans la comptabilité du CSE et dans le bon budget.
- Présenter les comptes aux élus selon les règles de transparence applicables à la taille du comité.
Les frais de déplacement liés aux réunions convoquées par l’employeur sont en principe pris en charge par celui-ci. Il ne faut pas les débiter automatiquement de la subvention de fonctionnement. Pour les autres déplacements, une règle écrite sur les transports, les repas et l’hébergement évite les discussions personnelles et garantit un traitement identique pour tous les élus.
Le CSE doit aussi distinguer une dépense utile d’une dépense simplement confortable. Un abonnement juridique exploité par les élus peut être pertinent. Le même abonnement, acheté sans lecture ni objectif, devient rapidement une charge peu défendable. La traçabilité de l’utilité est aussi importante que la facture elle-même.
Les erreurs qui fragilisent l’autonomie des élus
La première erreur consiste à utiliser le budget de fonctionnement pour distribuer directement des avantages aux salariés. Même si l’intention est généreuse, des chèques cadeaux, une sortie collective ou une aide aux vacances doivent relever du budget ASC. Le risque est à la fois comptable et social, car les salariés ne savent plus à quoi servent les ressources du comité.
La deuxième est de laisser dormir toute la subvention sans projet, puis de voter dans l’urgence une dépense mal documentée. Une réserve est saine, notamment pour financer une expertise ou un conseil en cas de réorganisation, mais un excédent permanent sans stratégie peut signifier que les élus n’utilisent pas pleinement leurs moyens.
Je vois aussi une confusion fréquente entre les frais du mandat et ceux du CSE. Le temps passé en réunion, les heures de délégation et certaines dépenses imposées par l’employeur ne se traitent pas comme un achat décidé par le comité. Une convention ou un accord interne peut clarifier qui paie quoi, surtout lorsque les élus travaillent sur plusieurs sites ou dans une organisation hybride.
Enfin, le comité ne devrait pas choisir un expert uniquement sur le prix. Une analyse rapide mais inadaptée peut coûter moins cher sur le devis et beaucoup plus cher dans ses conséquences. Pour les sujets de santé au travail, de souffrance professionnelle ou de harcèlement, je privilégie une compétence démontrée et une méthode qui donne une place réelle à la parole des salariés.Un budget modeste, mais décisif pour un CSE audible
La subvention de fonctionnement n’est pas une caisse destinée à améliorer l’apparence du comité. Elle finance sa capacité à lire, vérifier, questionner et proposer. C’est cette autonomie concrète qui permet au CSE de participer à un dialogue social équilibré, notamment lorsque l’entreprise traverse une transformation ou qu’un problème de santé psychologique apparaît.
Pour partir sur des bases solides, je recommande au comité de vérifier trois points dès le début du mandat : l’assiette utilisée pour calculer la subvention, la séparation stricte entre fonctionnement et ASC, puis la procédure interne de validation des dépenses. Une gestion simple, documentée et comprise par les salariés vaut mieux qu’un budget plus élevé mais opaque.
Lorsque chaque euro est relié à une mission claire, le budget cesse d’être un sujet de méfiance. Il devient un outil de prévention, d’information et de représentation, donc un soutien très concret au bien-être au travail.