Dans une entreprise d’au moins 50 salariés, le budget des activités sociales et culturelles du CSE finance bien davantage que les traditionnels chèques-cadeaux. Son montant, son utilisation et son suivi influencent directement le pouvoir d’achat, l’équité entre salariés et la qualité du dialogue social. Je vous propose ici une méthode concrète pour calculer la dotation, distinguer les deux budgets du CSE et éviter les erreurs qui créent des tensions avec l’employeur ou entre collègues.
Les repères essentiels pour piloter la dotation ASC du CSE
- Aucun taux légal minimum ne fixe automatiquement le budget ASC.
- La contribution est définie par accord d’entreprise ou, à défaut, ne peut pas diminuer proportionnellement par rapport à l’année précédente.
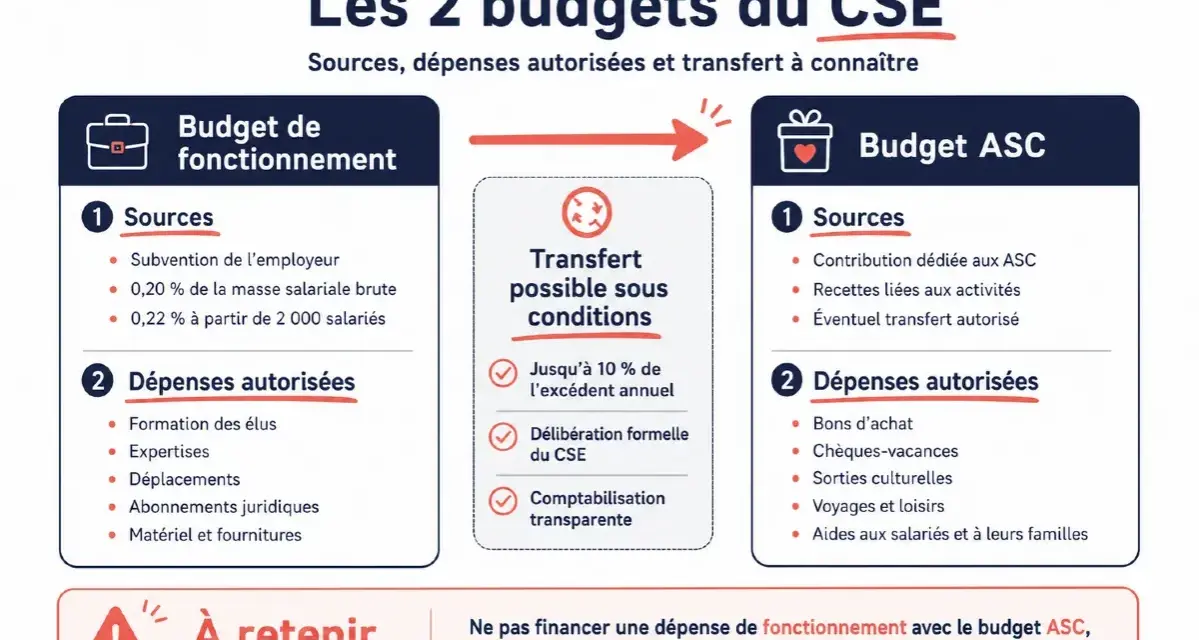
- Le budget ASC est distinct du budget de fonctionnement, fixé à 0,20 % ou 0,22 % de la masse salariale brute.
- La masse salariale doit être calculée avec une assiette cohérente et documentée.
- Un reliquat ASC peut être transféré dans la limite de 10 % de l’excédent annuel.
Le budget ASC n’a pas de taux légal unique
Le premier point à retenir est simple, mais souvent mal compris. Pour un CSE d’entreprise de plus de 50 salariés, le Code du travail impose une contribution patronale aux activités sociales et culturelles, mais il ne prévoit pas de pourcentage national obligatoire, contrairement au budget de fonctionnement.
Le montant peut être fixé par un accord d’entreprise. En l’absence d’accord, le rapport entre la contribution ASC et la masse salariale brute ne peut pas être inférieur à celui de l’année précédente. Cette règle protège le CSE contre une baisse arbitraire de sa dotation, mais elle ne crée pas un taux automatique applicable à toutes les entreprises.
Deux budgets qui répondent à deux fonctions
| Budget | Objet | Règle principale |
|---|---|---|
| Fonctionnement | Expertises, formation économique, documentation, frais administratifs et exercice des missions du CSE | 0,20 % de la masse salariale brute entre 50 et 2 000 salariés, puis 0,22 % au-delà |
| Activités sociales et culturelles | Vacances, loisirs, culture, sport, secours et avantages collectifs | Montant fixé par accord ou maintien du rapport de l’année précédente |
Ces enveloppes ne doivent pas être mélangées. Payer des cadeaux de Noël avec le budget de fonctionnement, ou financer une expertise avec le budget ASC, expose le comité à une contestation. Dans ma pratique, cette confusion est l’une des premières causes de désaccord lors de la présentation des comptes.
Le seuil de 50 salariés change réellement la gestion
Le CSE existe dès 11 salariés, mais ses attributions et ses moyens s’élargissent lorsque l’effectif atteint 50 salariés pendant 12 mois consécutifs. À ce stade, il dispose notamment d’une personnalité civile, d’un budget de fonctionnement et de la responsabilité de gérer les activités sociales et culturelles.
Il faut donc distinguer l’effectif servant à déclencher les obligations et la masse salariale servant à calculer la contribution. Une entreprise peut compter 70 salariés avec une masse salariale très différente d’une autre entreprise de même taille. Le nombre de salariés ne suffit donc pas à estimer le budget ASC.
Comment calculer la dotation versée par l’employeur
Le calcul commence par la masse salariale brute retenue pour l’exercice. Elle comprend en principe les gains et rémunérations soumis à cotisations sociales. Certaines indemnités liées à la rupture d’un CDI sont exclues, tout comme les sommes versées au titre de l’intéressement et de la participation pour le calcul des budgets du CSE.
Le CSE doit demander une base chiffrée et vérifiable. Je conseille de rapprocher le montant annoncé avec les données de paie et les déclarations sociales, car une petite différence d’assiette peut représenter plusieurs milliers d’euros dans une entreprise importante.
La formule à utiliser
Lorsque l’accord prévoit un taux de 0,80 %, la formule est la suivante :
Budget ASC = masse salariale brute retenue × taux prévu par l’accord
Avec une masse salariale annuelle de 2 500 000 euros, une contribution de 0,80 % représente :
2 500 000 × 0,008 = 20 000 euros
Si le taux appliqué l’année précédente était de 0,80 %, l’employeur ne peut pas décider seul de passer à 0,50 % lorsque l’entreprise fonctionne sans nouvel accord. En revanche, si la masse salariale baisse, le montant en euros peut diminuer tout en conservant le même rapport.
Que faire lorsqu’il n’existe pas d’historique
La situation est plus délicate lors de la création du premier budget ASC, après une fusion ou lorsqu’un ancien comité n’a jamais tenu de comptabilité claire. Il faut alors vérifier les accords collectifs, les usages d’entreprise, les engagements de l’employeur et les éventuelles prestations déjà financées directement.
Je déconseille de retenir un taux « habituel » trouvé dans une autre entreprise. Un pourcentage de 1 % peut être généreux dans un secteur et insuffisant dans un autre, selon le prix des activités, le nombre d’ayants droit et les avantages déjà proposés. Le bon taux est celui qui correspond à un programme réaliste et négocié.
Ce que le budget ASC peut financer pour les salariés
Les activités sociales et culturelles visent le bien-être, les loisirs, la culture, le sport, les vacances et l’entraide. Elles peuvent bénéficier aux salariés, à leurs anciens salariés et à leur famille, selon les règles définies par le CSE.
- billetterie de cinéma, spectacles, musées et événements culturels ;
- participation aux voyages, séjours, colonies et activités de vacances ;
- réductions pour les clubs sportifs ou les activités physiques ;
- chèques-culture, cartes de réduction et plateformes d’avantages ;
- cadeaux et bons d’achat dans les conditions admises par l’Urssaf ;
- aides sociales exceptionnelles en cas de situation individuelle difficile ;
- participation à certaines activités collectives favorisant la convivialité.
Le CSE peut aussi soutenir des actions qui améliorent concrètement la vie quotidienne, comme une billetterie locale, une aide aux vacances des enfants ou une participation à une activité sportive. Ces choix ont souvent plus d’impact qu’une multiplication de petits avantages difficiles à comprendre.
Les prestations ne doivent pas devenir une rémunération déguisée
Une prestation ASC doit reposer sur des critères objectifs, transparents et compatibles avec sa finalité sociale ou culturelle. Elle ne peut pas récompenser la performance, l’atteinte d’objectifs commerciaux ou la position hiérarchique.
Les conditions d’accès peuvent tenir compte des revenus, de la composition familiale ou du quotient familial si elles sont définies à l’avance et appliquées de manière identique. En 2026, certaines règles d’exonération sociale évoluent encore. Selon l’Urssaf, le plafond global des bons d’achat et cadeaux pouvant bénéficier de la tolérance est de 200 euros par salarié, tandis que l’aide aux services à la personne et à la garde d’enfant peut être exonérée dans la limite de 2 591 euros par bénéficiaire, sous conditions.
Le critère d’ancienneté mérite une vigilance particulière. L’Urssaf accorde un délai jusqu’au 31 décembre 2026 pour mettre en conformité les règles qui excluent les salariés récemment embauchés. Une règle trop restrictive peut donc créer une discrimination indirecte entre collègues et fragiliser le budget sur le plan social.
Comment construire un budget ASC utile et équitable
Une bonne gestion ne consiste pas à distribuer toute l’enveloppe dès le mois de janvier. Le CSE doit garder une marge pour les dépenses imprévues, les actions de fin d’année et les évolutions d’effectif. Je préfère une programmation simple, lisible et révisée au moins une fois par trimestre.
- Établir les recettes prévisibles. Intégrez la contribution patronale, les éventuelles recettes d’activités, les remboursements et le reliquat antérieur.
- Recueillir les besoins. Un questionnaire court ou une consultation par catégories permet de savoir si les salariés privilégient les vacances, la culture, le sport ou les aides familiales.
- Réserver une enveloppe sociale. Une part destinée aux secours ou aux situations particulières donne au CSE une capacité de réaction lorsque survient un accident de vie.
- Adopter des règles écrites. Les montants, plafonds, justificatifs, bénéficiaires et dates de demande doivent être accessibles à tous.
- Suivre les engagements. Une dépense votée mais non encore payée doit apparaître dans le suivi afin de ne pas croire que l’argent reste disponible.
Pour une enveloppe de 20 000 euros, le CSE pourrait par exemple consacrer 8 000 euros aux vacances et sorties, 5 000 euros à la culture, 3 000 euros au sport, 2 000 euros aux aides familiales et conserver 2 000 euros de réserve. Ce n’est pas un modèle obligatoire, mais cette répartition montre l’intérêt de ne pas concentrer tout le budget sur un seul événement.
Le dialogue social gagne en qualité lorsque les élus expliquent les arbitrages. Un budget limité n’est pas forcément un mauvais budget. Ce qui crée la frustration, c’est surtout l’impression que les décisions sont prises sans règle, sans visibilité ou au bénéfice de quelques personnes.
Les erreurs qui fragilisent le CSE
Confondre le budget ASC et le budget de fonctionnement
Les dépenses liées aux missions économiques, à la documentation ou à la formation des élus ne doivent pas être imputées aux activités sociales et culturelles. De la même manière, les cadeaux et les sorties des salariés n’ont pas leur place dans le budget de fonctionnement.
Appliquer un taux sans vérifier l’accord
Le taux peut provenir d’un accord d’entreprise, d’un usage ou d’une décision ancienne dont les modalités doivent être retrouvées. Utiliser un taux annoncé oralement est risqué, surtout après un changement de direction ou une nouvelle mandature.
Distribuer des avantages avec des critères flous
Une règle comme « priorité aux salariés présents depuis longtemps » ou « aide selon l’appréciation du bureau » est difficile à défendre. Les critères doivent être écrits, mesurables et connus avant l’attribution. L’égalité de traitement est aussi importante que le montant de l’avantage.
Oublier les justificatifs et les charges éventuelles
Une facture, une liste de bénéficiaires, une délibération et la règle appliquée doivent pouvoir être retrouvées. Certaines prestations sont exonérées de cotisations sous conditions, d’autres peuvent être considérées comme un complément de rémunération. En cas d’erreur, le redressement peut concerner l’employeur, même si la décision a été prise par le CSE.
Lire aussi : Modèle de lettre pour l’élection du CSE - mentions et délais
Transférer trop largement un excédent
Le reliquat annuel du budget ASC peut être transféré au budget de fonctionnement ou à certaines associations, mais dans la limite de 10 % de l’excédent annuel. La décision doit être prise par délibération et apparaître dans les comptes ainsi que dans le rapport de gestion. Ce mécanisme ne permet pas de vider durablement le budget social de sa fonction.
Un budget ASC utile se voit dans la vie quotidienne
Pour une entreprise d’au moins 50 salariés, la question n’est donc pas de trouver un taux magique, mais de sécuriser une contribution fondée sur la bonne assiette, l’accord applicable et les besoins réels des salariés. Le CSE gagne à séparer strictement ses deux budgets, à formaliser ses critères et à garder une réserve raisonnable.
Je considère aussi que les activités sociales ne doivent jamais servir à masquer une dégradation des conditions de travail, un manque de prévention des risques psychosociaux ou une situation de harcèlement. Elles peuvent renforcer les liens collectifs et soutenir le pouvoir d’achat, mais elles complètent le dialogue social sur la santé et le travail, elles ne le remplacent pas.