Un CSE peut avoir de bonnes idées et une vraie écoute des salariés, mais sans gestion financière claire, le dialogue social finit vite par se tendre. Le rôle de trésorier CSE consiste à sécuriser les fonds, suivre les budgets, préparer les comptes et donner aux élus une base solide pour décider. Voici les responsabilités concrètes du trésorier du CSE, les montants à connaître et les erreurs qui peuvent fragiliser l’instance.
Une gestion financière claire renforce directement le dialogue social
- Désignation : le trésorier est élu parmi les membres titulaires du CSE dans les entreprises d’au moins 50 salariés.
- Deux budgets : le budget de fonctionnement et celui des activités sociales et culturelles doivent rester distincts.
- Financement : la subvention de fonctionnement correspond à 0,20 % ou 0,22 % de la masse salariale brute selon l’effectif.
- Transparence : les comptes sont approuvés en séance plénière et portés à la connaissance des salariés.
- Responsabilité : une dépense non autorisée, personnelle ou mal imputée peut engager la responsabilité du comité et de ses représentants.
Une fonction élue qui sécurise la parole collective
Dans une entreprise d’au moins 50 salariés, le CSE dispose de la personnalité civile et gère son patrimoine. Le Code du travail prévoit qu’il désigne, parmi ses membres titulaires, un secrétaire et un trésorier. Le trésorier n’est donc pas nommé par la direction et ne travaille pas sous ses ordres.
Son élection intervient généralement lors de la réunion d’installation du comité. Le règlement intérieur peut préciser les modalités de vote, les pouvoirs de signature, les règles de remboursement et la présence éventuelle d’un trésorier adjoint. Dans les entreprises de moins de 50 salariés, la désignation d’un trésorier n’est pas imposée par ces dispositions, mais les élus peuvent organiser volontairement la gestion des fonds.
Je considère le trésorier comme le garant de la traçabilité des décisions. Il ne décide pas seul de la politique sociale du CSE et ne remplace pas le secrétaire dans la préparation des réunions. En revanche, il chiffre les projets, vérifie leur financement et alerte les élus lorsqu’une dépense dépasse les ressources disponibles.
Cette fonction a donc une dimension très concrète de dialogue social. Un CSE qui sait combien il peut consacrer à une expertise, à une formation économique ou à une action collective dispose de marges de négociation plus crédibles face à l’employeur.
Deux budgets à piloter sans les confondre
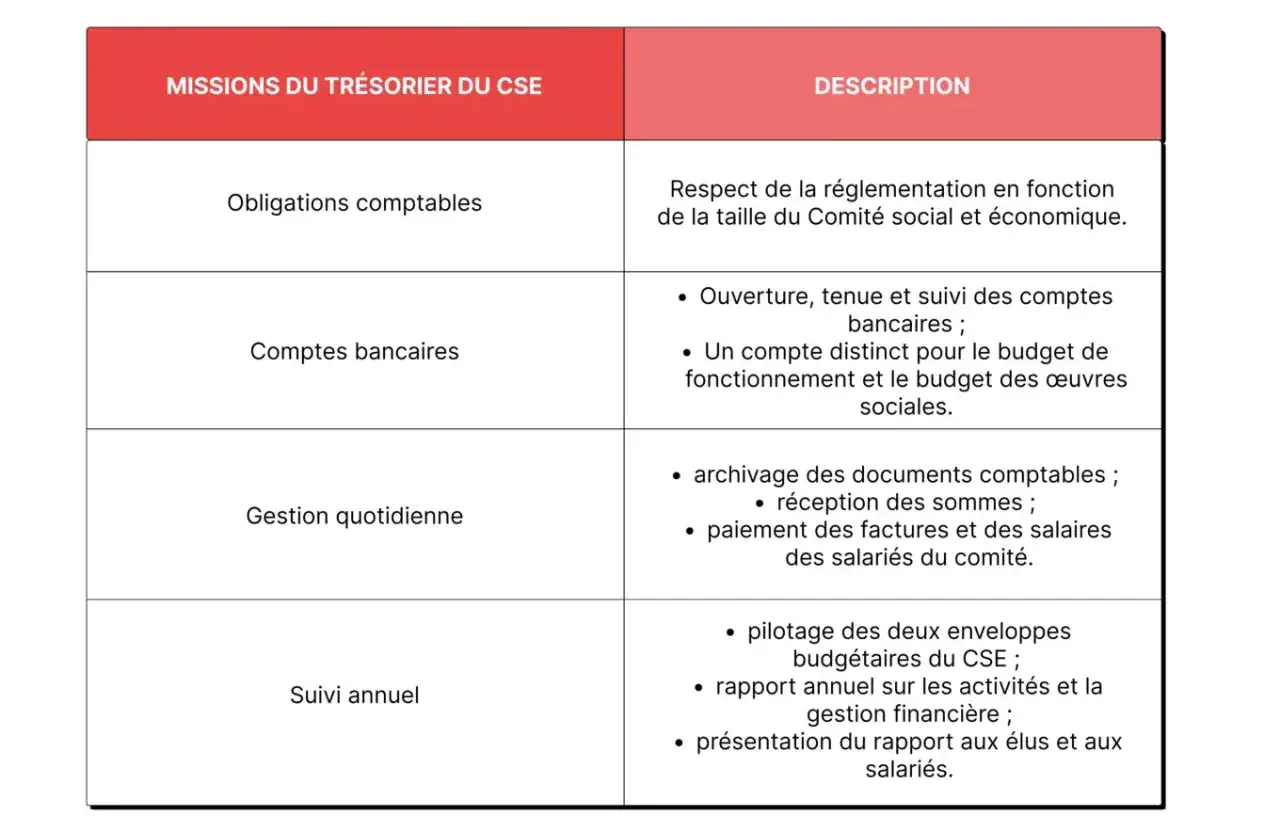
La séparation entre les ressources de fonctionnement et celles des activités sociales et culturelles, ou ASC, est le premier réflexe à acquérir. Mélanger les deux enveloppes donne une vision fausse de la situation financière et peut conduire à financer une dépense avec des fonds qui ne lui sont pas destinés.
| Budget | Utilisation principale | Point de vigilance |
|---|---|---|
| Fonctionnement | Formation économique des élus, documentation, communication, frais administratifs, expertises et fonctionnement courant. | Il sert à permettre au CSE d’exercer ses attributions, pas à offrir des cadeaux ou des voyages aux salariés. |
| ASC | Billetterie, chèques culturels, activités sportives, sorties, vacances et prestations destinées aux salariés, aux stagiaires et à leur famille. | Les critères d’attribution doivent rester objectifs et ne pas créer de discrimination. |
Pour le budget de fonctionnement, l’employeur verse chaque année 0,20 % de la masse salariale brute dans les entreprises de 50 à moins de 2 000 salariés, et 0,22 % à partir de 2 000 salariés. Cette règle peut connaître des ajustements lorsque l’employeur fournit déjà des moyens équivalents prévus par la loi.
Le budget ASC ne correspond pas à un pourcentage légal uniforme applicable à toutes les entreprises. Son montant peut dépendre d’un accord, d’une convention collective, de l’histoire du comité et des sommes consacrées auparavant par l’employeur aux œuvres sociales. Le trésorier doit donc vérifier les documents de l’ancien CSE avant d’établir un prévisionnel.
Un transfert d’une partie de l’excédent annuel du budget de fonctionnement vers les ASC est possible, mais il doit être décidé par le comité et reste limité à 10 % de cet excédent. Cette opération doit apparaître dans les comptes et dans le rapport de gestion. Elle ne doit jamais servir à masquer un budget de fonctionnement insuffisant pour les consultations ou les formations à venir.
Depuis une décision de la Cour de cassation rendue le 3 avril 2024, une condition générale d’ancienneté pour bénéficier des ASC est particulièrement risquée. Le comité peut définir des critères liés aux revenus ou à la composition familiale, mais il doit vérifier que ses règles ouvrent bien l’accès aux salariés et aux stagiaires sans exclure automatiquement les nouveaux arrivants.
Le quotidien d’une gestion vraiment maîtrisée
Le trésorier ne passe pas son temps à payer des factures. Son travail consiste surtout à installer un circuit de décision compréhensible par tous. Dans les petits comités, un tableur bien tenu peut suffire ; dans les structures plus importantes, un logiciel spécialisé ou l’aide d’un cabinet comptable devient souvent rentable.
- Construire un budget prévisionnel en distinguant les recettes, les charges fixes, les projets et la trésorerie disponible.
- Rattacher chaque dépense au bon budget et à une décision identifiable du comité.
- Contrôler les pièces avant paiement, notamment le devis, la facture, le bénéficiaire et la réalité du service rendu.
- Rapprocher régulièrement les relevés bancaires avec les écritures comptables et les paiements en attente.
- Présenter un tableau de bord aux élus avec le budget voté, le réalisé, le reste à engager et la trésorerie disponible.
Je recommande de prévoir deux comptes bancaires ou deux sous-comptes, même si cette organisation n’est pas toujours une obligation juridique. Elle réduit fortement les erreurs d’imputation et rend les contrôles beaucoup plus simples.
Le trésorier doit aussi distinguer une dépense engagée d’une dépense déjà payée. Par exemple, une sortie prévue pour 8 000 euros mais réglée seulement à hauteur de 2 000 euros représente encore un engagement de 6 000 euros. Sans cette distinction, le comité peut croire qu’il dispose d’une trésorerie confortable alors qu’une grande partie est déjà promise à des prestataires.
En pratique, je conseille de soumettre au vote les dépenses inhabituelles, les contrats pluriannuels et les achats importants. Le trésorier peut disposer d’une délégation pour les paiements courants, mais une délégation ne transforme pas une décision collective en pouvoir personnel.
Des comptes transparents, adaptés à la taille du comité
Les obligations comptables varient selon les ressources et la taille du CSE. Un petit comité n’a pas les mêmes formalités qu’une instance qui gère plusieurs millions d’euros, mais aucun niveau de ressources ne justifie l’absence de justificatifs.
| Situation du CSE | Organisation comptable | Repère utile |
|---|---|---|
| Ressources annuelles limitées | Livre chronologique des recettes et dépenses, avec état de synthèse simplifié. | Le seuil de ressources de référence est de 153 000 €. |
| Présentation simplifiée possible | Comptes simplifiés si au moins deux des trois seuils ne sont pas dépassés. | 50 salariés, 3,1 millions d’euros de ressources et 1,55 million d’euros de total de bilan. |
| Comité dépassant au moins deux seuils | Comptes annuels plus complets et intervention d’un commissaire aux comptes selon la situation. | Les règles doivent être vérifiées avec un professionnel. |
Les comptes ou documents simplifiés doivent être arrêtés selon les règles prévues par le règlement intérieur, puis approuvés par les élus en séance plénière. Cette réunion porte sur ce seul sujet et donne lieu à un procès-verbal spécifique.
Le délai d’approbation est en principe de six mois après la clôture de l’exercice. Les membres doivent recevoir les documents suffisamment tôt pour les examiner, et le CSE doit ensuite porter ses comptes à la connaissance des salariés par un moyen adapté à l’entreprise.
Le rapport présenté avec les comptes doit permettre de comprendre l’utilisation des fonds. Il peut notamment expliquer les dépenses de formation, de communication, d’expertise, les activités ASC, les écarts entre le prévisionnel et le réalisé ainsi que les engagements encore en cours.
Une attention particulière est nécessaire lorsqu’un contrat lie le CSE à l’un de ses membres, à un proche ou à une structure dans laquelle il possède un intérêt. Ces conventions doivent être identifiées et faire l’objet d’un rapport spécifique du trésorier ou, selon les cas, du commissaire aux comptes.
Les erreurs qui fragilisent le trésorier et le dialogue social
La plupart des difficultés ne commencent pas par une fraude spectaculaire. Elles apparaissent plutôt avec une facture perdue, une dépense validée par message informel ou un transfert entre budgets que personne n’a formalisé. Avec le temps, ces petites négligences rendent les comptes impossibles à expliquer.
- Payer sans délibération claire, surtout pour une dépense inhabituelle ou élevée.
- Utiliser le budget de fonctionnement pour financer directement une prestation destinée aux salariés.
- Rembourser un élu sans justificatif ou sans règle connue de tous.
- Confondre trésorerie et résultat en oubliant les factures à recevoir, les engagements et les paiements différés.
- Conserver seul les accès bancaires et les fichiers comptables, ce qui complique le contrôle et la transmission.
- Négliger la passation lors du renouvellement du comité.
Le trésorier sortant doit transmettre les documents concernant l’administration, les comptes, les contrats et les activités du comité. Je trouve utile de préparer une véritable note de passation avec les mots de passe, les échéances, les prestataires, les litiges éventuels et les engagements déjà votés.
La responsabilité du trésorier n’est pas automatique à chaque erreur comptable. En revanche, une dépense personnelle, un détournement, une dissimulation ou une décision prise en dehors de l’objet du CSE peut avoir des conséquences civiles ou pénales. En cas de doute, mieux vaut suspendre le paiement et demander une délibération ou un avis professionnel.
Le bon réflexe pour commencer le mandat
Durant les premières semaines, je conseille de réunir les élus autour de quatre documents simples : le dernier état des comptes, les relevés bancaires, la liste des contrats en cours et le règlement intérieur. Cette photographie initiale révèle rapidement les dépenses récurrentes, les engagements oubliés et les marges réellement disponibles.
Le meilleur trésorier n’est pas celui qui contrôle tout seul chaque centime. C’est celui qui met en place des règles assez claires pour que les élus puissent décider ensemble, expliquer leurs choix aux salariés et préserver la confiance nécessaire à un dialogue social durable.