Une gestion financière confuse peut rapidement nourrir les tensions entre élus, salariés et direction. Une comptabilité CSE claire permet au contraire de suivre les budgets, de justifier chaque dépense et de donner au dialogue social une base concrète. Je présente ici les règles applicables, les seuils à connaître, la séparation entre fonctionnement et activités sociales, ainsi qu’une méthode simple pour sécuriser les comptes.
Les repères à retenir avant de tenir les comptes
- Deux budgets distincts doivent être suivis : le fonctionnement et les activités sociales et culturelles.
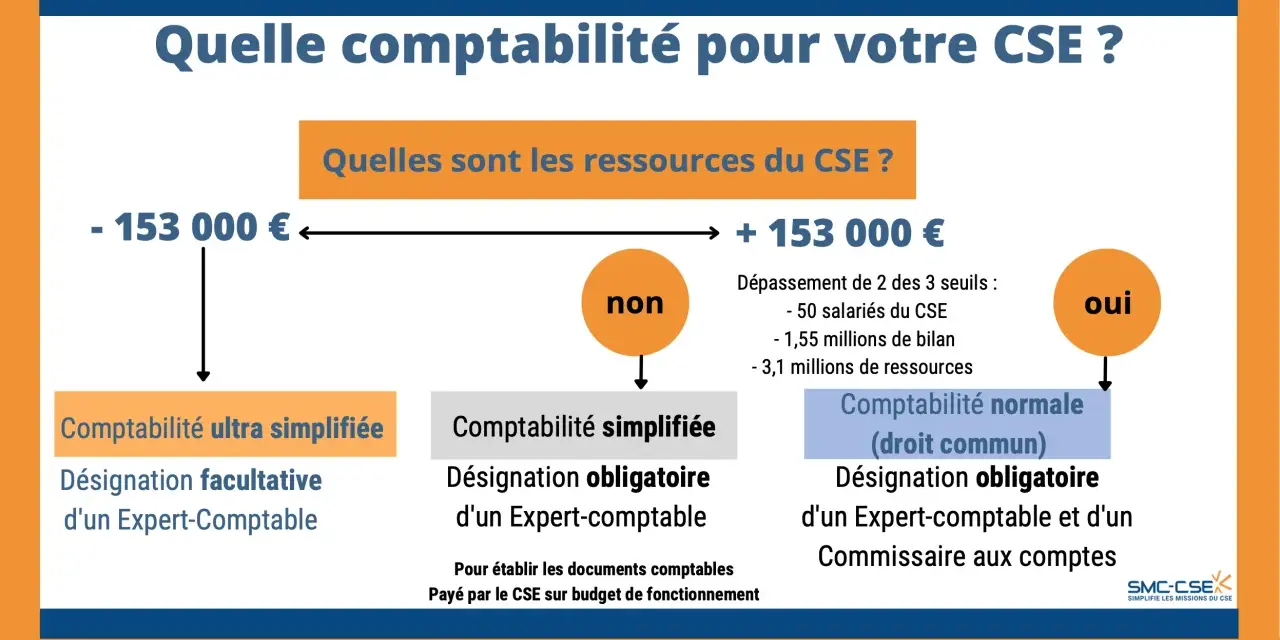
- En dessous de 153 000 € de ressources annuelles, le CSE peut appliquer une comptabilité très simplifiée.
- Au-delà de ce seuil, la présentation des comptes par un expert-comptable devient obligatoire, sauf si le CSE relève du régime des grands comités.
- Un grand CSE dépasse au moins 2 des 3 seuils suivants : 50 salariés employés par le CSE, 1,55 million d’euros de bilan et 3,1 millions d’euros de ressources.
- Les comptes sont approuvés dans les 6 mois suivant la clôture et communiqués aux salariés.
Comprendre le rôle de la comptabilité du CSE
Le comité social et économique ne gère pas une simple caisse destinée aux chèques-cadeaux. Il administre des fonds qui doivent servir l’intérêt collectif des salariés et soutenir ses missions de représentation. La comptabilité sert donc à la fois de tableau de bord, de preuve en cas de contrôle et de support au débat entre les élus.
Pour moi, le point essentiel est la traçabilité. Une facture classée, une dépense rattachée au bon budget et un rapprochement bancaire régulièrement effectué évitent les discussions fondées sur des impressions. À l’inverse, quelques dépenses mal ventilées peuvent suffire à créer une suspicion durable, même lorsque les élus ont agi de bonne foi.
Les CSE concernés par les obligations détaillées
Les règles de transparence financière les plus précises concernent les CSE des entreprises d’au moins 50 salariés. Dans les entreprises de 11 à 49 salariés, le comité ne dispose pas des mêmes budgets légaux. Il peut toutefois manipuler des fonds, recevoir une contribution volontaire ou organiser une activité, ce qui rend une tenue rigoureuse des recettes et dépenses fortement recommandée.
Le CSE doit aussi tenir compte de sa propre taille comptable. Le seuil de 50 salariés utilisé pour identifier un grand comité correspond aux salariés employés par le CSE, généralement en équivalent temps plein, et non à l’effectif de l’entreprise dans laquelle il intervient.
Une comptabilité utile au dialogue social
Les comptes ne sont pas seulement destinés à satisfaire une formalité. Ils permettent de répondre à des questions très concrètes : quelle somme reste disponible pour les vacances des salariés, combien coûtent les prestations de gestion, le budget de fonctionnement permet-il encore de financer une formation ou une expertise ?
Cette visibilité est particulièrement importante lorsqu’il existe déjà des tensions sur les conditions de travail, la charge mentale ou la prévention du harcèlement. Un CSE qui explique clairement ses choix financiers renforce sa crédibilité auprès des salariés et peut consacrer davantage d’énergie à ses missions de santé, de sécurité et de représentation.
Identifier le régime comptable de votre comité
Le régime applicable dépend principalement du montant des ressources annuelles et, pour les comités les plus importants, du bilan et du nombre de salariés employés. Il ne faut pas confondre le montant de la subvention de fonctionnement avec l’ensemble des ressources du CSE. Les contributions aux activités sociales et culturelles, certaines participations des salariés et d’autres produits peuvent entrer dans le calcul réglementaire.
| Situation du CSE | Documents à établir | Intervention professionnelle |
|---|---|---|
| Ressources annuelles inférieures ou égales à 153 000 € | Livre chronologique des recettes et dépenses, état de synthèse annuel simplifié | Expert-comptable facultatif |
| Ressources supérieures à 153 000 €, sans dépasser au moins 2 seuils de grande taille | Comptes annuels avec présentation simplifiée possible | Expert-comptable obligatoire pour la présentation des comptes |
| Ressources supérieures à 153 000 € et dépassement d’au moins 2 seuils | Comptabilité d’engagement et comptes annuels complets | Expert-comptable et commissaire aux comptes |
Le seuil de 153 000 euros
Un CSE dont les ressources annuelles ne dépassent pas 153 000 € peut tenir un livre retraçant chronologiquement l’origine et le montant de ses recettes et dépenses. Il établit aussi une fois par an un état simplifié de son patrimoine et de ses engagements en cours.
Cette formule est plus légère, mais elle ne signifie pas que les élus peuvent fonctionner sans méthode. Je recommande au minimum un compte bancaire clairement identifié, un classement numérique des justificatifs et un suivi séparé des deux budgets. La simplicité comptable ne dispense jamais de pouvoir expliquer une opération.
Les trois seuils des grands CSE
Le régime le plus exigeant s’applique lorsque le CSE dépasse au moins deux des trois seuils suivants à la clôture de l’exercice :
- 50 salariés employés par le CSE, appréciés selon les règles applicables ;
- 1,55 million d’euros de total du bilan ;
- 3,1 millions d’euros de ressources annuelles.
Dans cette situation, le comité applique une comptabilité de droit commun, établit des comptes complets et nomme au moins un commissaire aux comptes ainsi qu’un suppléant, distincts de ceux de l’entreprise. Si le CSE contrôle lui-même des entités dépassant les seuils prévus, des comptes consolidés peuvent également devenir nécessaires.
Séparer les budgets et sécuriser les recettes
La séparation entre le budget de fonctionnement et celui des activités sociales et culturelles est le cœur de la gestion financière du CSE. Le premier est souvent appelé budget AEP, pour attributions économiques et professionnelles. Le second est désigné par l’acronyme ASC.
Le budget de fonctionnement ou AEP
Dans les entreprises d’au moins 50 salariés, l’employeur verse une subvention de fonctionnement correspondant à 0,20 % de la masse salariale brute entre 50 et moins de 2 000 salariés, puis à 0,22 % à partir de 2 000 salariés, sauf moyens équivalents déjà mis à disposition.
Ce budget peut financer la formation des élus, les outils nécessaires au mandat, certaines prestations comptables, des consultations juridiques ou des expertises décidées par le comité. Il ne doit pas servir à financer des cadeaux, des voyages ou des avantages destinés directement aux salariés.
Le budget des activités sociales et culturelles
Le budget ASC finance notamment les chèques-cadeaux, les aides aux vacances, la billetterie, les sorties collectives ou les actions culturelles et sportives. Son montant n’est pas fixé par un pourcentage légal unique. Il est déterminé par accord d’entreprise ou, à défaut, selon un rapport à la masse salariale qui ne peut être inférieur à celui de l’année précédente.
Le CSE doit donc identifier précisément l’origine de chaque recette. Une participation versée par un salarié pour un séjour, une subvention patronale ASC et un remboursement de frais ne se traitent pas de la même manière. Une mauvaise affectation peut fausser le résultat d’un budget et compliquer la décision de financer une nouvelle activité.
Les transferts entre budgets
Un transfert d’une partie de l’excédent annuel du budget de fonctionnement vers les ASC est possible dans les conditions prévues par les textes. La limite habituelle est de 10 % de l’excédent annuel. Une décision formelle du comité est nécessaire et le transfert doit apparaître dans les documents comptables et le rapport de gestion.
La prudence est de mise lorsque le CSE a besoin de financer une expertise ou une formation dans les mois suivants. Un excédent apparent ne signifie pas forcément que l’argent est disponible. Le Code du travail prévoit aussi une restriction de trois ans dans certains cas où les frais d’expertise ont été pris en charge par l’employeur.
Organiser le cycle annuel sans perdre la trace
Une bonne clôture ne se prépare pas au dernier moment. Je conseille de répartir le travail sur l’année afin que le trésorier ne découvre pas en juin des factures manquantes, des chèques non encaissés ou des opérations impossibles à rattacher à un budget.
- Définir les règles internes dans le règlement intérieur du CSE, notamment les personnes autorisées à engager une dépense et les modalités de validation.
- Enregistrer chaque opération avec sa date, son montant, son bénéficiaire, son budget d’imputation et son justificatif.
- Réaliser un rapprochement bancaire chaque mois afin de comparer les écritures avec les relevés.
- Suivre les engagements, comme une facture reçue après la clôture ou une réservation déjà payée pour une activité à venir.
- Préparer les documents annuels, puis les faire arrêter par les élus désignés et approuver en séance plénière.
Les documents à réunir
Le dossier annuel doit notamment contenir les relevés bancaires, factures, notes de frais, contrats, conventions, états de billetterie, justificatifs de subventions et éléments relatifs aux immobilisations. Les pièces comptables et les comptes doivent être conservés pendant 10 ans à compter de la clôture de l’exercice concerné.
Pour les CSE soumis aux comptes annuels, le bilan présente le patrimoine à la clôture, le compte de résultat retrace les produits et les charges, et l’annexe apporte les explications nécessaires. Les transactions significatives doivent également être signalées, afin que les élus et les salariés comprennent les opérations qui ont influencé l’exercice.
L’approbation et l’information des salariés
Les comptes ou l’état simplifié sont approuvés dans un délai de 6 mois après la clôture. La réunion consacrée à cette approbation doit porter sur ce sujet et faire l’objet d’un procès-verbal spécifique. Les membres du CSE doivent recevoir les documents au moins trois jours avant la réunion.
Après leur approbation, les comptes et le rapport de gestion sont portés à la connaissance des salariés par tout moyen. Une présentation lisible, accompagnée de quelques explications sur les projets financés, sera généralement plus utile qu’un tableau comptable transmis sans commentaire.
Choisir un accompagnement adapté aux besoins du CSE
L’expert-comptable devient obligatoire pour la présentation des comptes d’un CSE dont les ressources dépassent 153 000 € sans relever du régime des grands comités. Sa mission est financée par le budget de fonctionnement. Il ne remplace pas les élus dans leurs décisions, mais sécurise la méthode, les écritures et la présentation.
Pour un petit comité, une intervention ponctuelle peut suffire. Un professionnel peut mettre en place le plan de comptes, vérifier la séparation AEP-ASC et contrôler la clôture annuelle. Pour un CSE plus actif, une tenue comptable mensuelle apporte davantage de confort, surtout lorsque les activités sociales sont nombreuses.
Quel budget prévoir
Les honoraires ne sont pas fixés par la loi. À titre indicatif, une mission annuelle de présentation avec des écritures déjà préparées peut se situer autour de 1 800 à 3 000 € TTC. Une prise en charge plus complète, incluant la saisie, les rapprochements bancaires et le suivi analytique, peut atteindre environ 3 000 à 8 000 € HT selon le volume d’opérations.
Ces montants sont seulement des repères. Le nombre de salariés, les sites concernés, la billetterie, les stocks, les immobilisations et la qualité des justificatifs font varier le devis. Je conseille de demander une offre détaillant ce qui est inclus, notamment la présentation en réunion, le rapport de gestion et les éventuelles corrections d’exercices antérieurs.
Lire aussi : Mandat CSE - peut-on être réélu après trois mandats ?
Expert-comptable et commissaire aux comptes ne jouent pas le même rôle
L’expert-comptable accompagne l’établissement ou la présentation des comptes. Le commissaire aux comptes intervient dans une logique de certification indépendante pour les grands CSE. Confondre ces deux missions peut conduire à sous-estimer les délais et le coût de la conformité.
Une expertise liée à la consultation sur la situation économique de l’entreprise obéit encore à d’autres règles. Selon le type d’expertise, son financement peut être entièrement supporté par l’employeur ou réparti entre l’employeur et le CSE. Il faut donc distinguer la mission comptable annuelle de l’expertise utilisée pour éclairer un avis du comité.
Éviter les erreurs qui fragilisent la confiance
La plupart des difficultés ne viennent pas d’une opération complexe, mais d’un manque de procédure. Les erreurs les plus fréquentes concernent la confusion entre les budgets, l’absence de justificatif et les dépenses validées oralement sans trace écrite.
- Utiliser le budget ASC pour payer une dépense de fonctionnement.
- Reporter une facture sur l’exercice suivant parce qu’elle est arrivée tardivement.
- Considérer le solde bancaire comme le résultat réel sans tenir compte des engagements.
- Confondre une expertise légale avec la mission annuelle de présentation des comptes.
- Approuver les comptes sans procès-verbal précis ni information des salariés.
- Laisser une seule personne contrôler les paiements, les relevés et les justificatifs.
Une règle simple améliore nettement la sécurité : aucune dépense importante ne devrait être engagée sans une décision identifiable, un justificatif et une imputation budgétaire. Pour les achats récurrents ou les prestations coûteuses, une mise en concurrence documentée protège aussi le comité contre les accusations de favoritisme.
La transparence ne signifie pas que chaque salarié doit examiner chaque facture. Elle consiste à rendre compréhensibles les choix collectifs, les montants engagés et les résultats obtenus. C’est cette pédagogie qui transforme la comptabilité en outil de dialogue social plutôt qu’en contrainte administrative.
Une gestion financière claire protège le mandat collectif
Pour sécuriser les comptes, je retiens une méthode en quatre réflexes : identifier le régime applicable, séparer strictement les budgets, conserver chaque justificatif et présenter les décisions de manière compréhensible. Ces gestes réduisent les risques financiers, mais ils ont aussi un effet humain très concret en limitant les soupçons et les conflits entre représentants.
Le trésorier n’a pas à tout porter seul. Une répartition claire des contrôles, un calendrier partagé et un accompagnement professionnel lorsque les ressources augmentent permettent aux élus de rester concentrés sur leur rôle essentiel : défendre les intérêts des salariés, améliorer les conditions de travail et faire vivre un dialogue social réellement crédible.